최근 주요 시중 은행들의 대출금리 하단이 약 3년 전 수준인 2%대로 내려앉았다. 이는 기준금리 인하 기대감때문으로 풀이된다. 하지만 본격적인 금리 인하가 시작되기 전에 디레버리징(차입 축소·상환)은 끝나고 차입 투자가 다시 시작되는 것 아니냐는 우려가 나온다. 실제로 이달 들어 5대 은행의 가계대출 잔액은 4조원 이상 늘었다. 이에 조만간 가산금리 인상이나 대출 한도 축소 등으로 가계대출 조이기에 나설 가능성도 커졌다.
23일 금융권에 따르면 KB국민·신한·하나·우리은행의 21일 기준 주택담보대출 혼합형(고정) 금리(은행채 5년물 기준)는 연 2.940∼5.445% 수준이다. 한 달 전인 5월 3일(연 3.480~5.868%)보다 상단과 하단은 각각 0.423%포인트(p), 0.540%p 낮아졌다.
같은 기간 혼합형 금리의 주요 지표인 은행채 5년물 금리가 3.895%에서 3.545%로 0.441%p 급락한 영향이다. 신용대출 금리(1등급·만기 1년)도 연 4.330∼6.330%에서 4.160∼6.160%로 상·하단이 0.170%p씩 떨어졌다.
주담대 혼합형(고정) 금리가 2%대로 떨어진 건 2021년 3월 4일(2.96%) 이후 3년 3개월 만에 처음이다. 지난해 말과 비교하면 대출금리 하락 폭은 더 크고, 대출자의 원리금 상환 부담은 줄었다. 반년 사이 변동금리가 4.74%에서 3.74%로 1%p 낮아졌기 때문이다.
A 은행의 내부 분석에 따르면, 지난해 말 5억원의 주담대(주택구입자금·코픽스 기준 6개월 주기 변동금리·대출기간 40년)을 받은 대출자의 연 원리금 상환 총액은 2790만6319원(원금 1250만원+이자 1540만6319원) 수준이다. 당시 4.74%였던 변동금리를 적용한 결과로, 월 납입금은 232만5527원이다.
다만, 지금처럼 같은 5억원을 6개월 주기 변동금리로 빌리면 갚아야 할 연 원리금 총액과 월 납입금은 각 2411만4913원, 200만9576원으로 지난해 말보다 각각 379만1406만원, 31만5950원 줄게 된다.
금리 하락으로 5대 은행의 가계대출 증가율은 2.5%를 훌쩍 넘어섰다. 지난 20일 기준 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 가계대출 잔액은 707조6362억원으로 전달 대비 4조4054억원 증가했다. 이는 4월 이후 석 달째 증가세를 보인다.
가계대출 종류별로는 주담대와 신용대출이 지난 20일까지 각각 3조6802억원, 7330억원 늘었다.
한국은행에 따르면 가계대출은 올 1분기 중 주담대 수요 둔화, 비은행 리스크 관리 강화 등으로 감소했으나 4월 들어 주택 매매가 증가하고, 은행 재원을 이용한 정책대출 공급 확대 등으로 크게 증가했다.
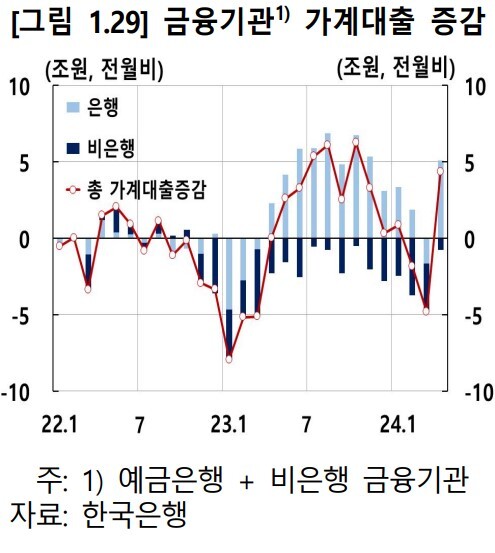
한은의 금융시장 동향 보고서를 보면, 5월 중 은행 가계대출은 4월 5조원에서 5월 6조원으로 증가 폭이 확대됐다. 한은은 “주담대의 경우, 주택거래 증가 등에 따른 자금 수요가 지속되고 주택도시기금 정책대출이 이차보전 방식으로 공급된 영향”이라고 설명했다.
금융당국은 주요 은행에 국내총생산(GDP) 성장률 이내에서 가계대출 증가 관리를 당부했지만, 5대 은행의 증가율은 2.2% 수준으로 이미 한국은행의 올해 GDP 성장률 전망치(2.5%)에 근접한 상태다.
개별 은행 중 세 곳은 올해 들어 가계대출 증가율이 각각 3.58%, 2.66%, 2.63%로 이미 2.5%를 넘어섰다. 이들 은행은 하반기부터 가산금리 인상이나 대출 한도 축소 등을 통해 가계대출 총량을 관리할 것으로 보인다.
이런 가운데 기업 및 가계대출의 연체율 또한 2022년 하반기부터 상승세다. 특히 프로젝트 파이낸싱(PF) 대출을 중심으로 비은행부문의 기업대출에서 연체율이 빠르게 상승하고 있다.
이주희 기자 jh224@segye.com