우리 경제 ‘뇌관’으로 꼽히는 가계대출 증가세가 심상치 않다. 주요 은행 가계대출이 이달에만 3조6000억원 넘게 불어난 것으로 나타났다. 하반기 금리 인하가 예상되는 가운데 부동산 거래가 늘고 금융당국이 스트레스 총부채원리금상환비율(DSR) 2단계 시행을 오는 9월로 돌연 미루면서 대출 수요가 몰렸기 때문이다.
금융당국은 이달 들어 은행권 현장 점검을 하는 등 가계부채 진정에 나서겠다고 밝혔지만 대출 증가세가 쉽게 꺾이지 않을 것으로 보인다.
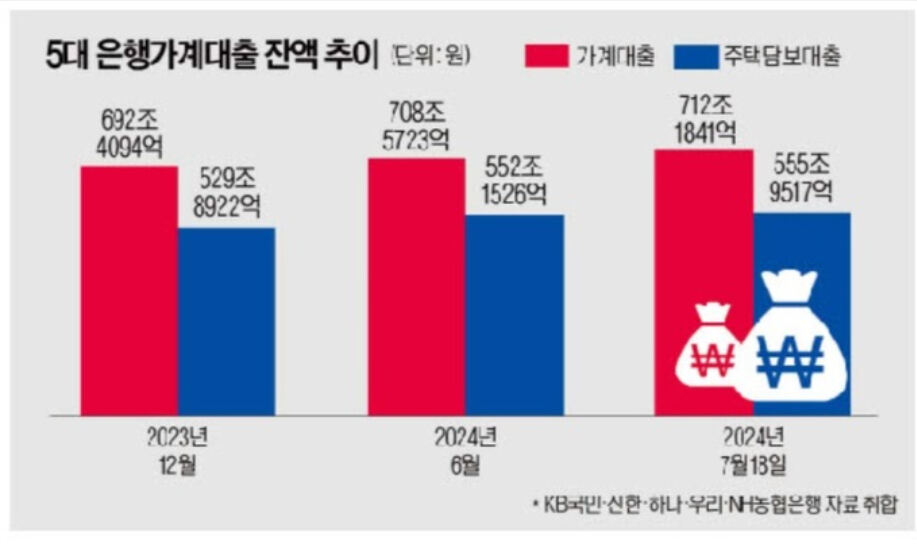
21일 은행권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협은행)의 가계대출 잔액은 지난 18일 기준 712조1841억원을 기록해 지난달 말(708조5723억원)보다 3조6118억원 늘었다.
5대 은행 가계대출은 6월 한 달 새 5조3415억원 급증하면서 2021년 7월(+6조2000억원) 이후 2년 11개월 만에 가장 큰 폭으로 증가했다. 이어 이달 들어서도 증가세가 꺾이지 않고 이어가고 있다.
가계대출 증가세를 주도하고 있는 것은 주택담보대출(552조1526억원→555조9517억원)로, 3조7991억원 확대됐다.
은행권에 따르면 수도권을 중심으로 주택 거래량이 증가하고 부동산 가격 상승세로 매수 심리가 되살아나면서 가계대출 상승을 이끈 것으로 나타났다. 여기에 스트레스 DSR 시행을 앞두고 한도가 축소되기 전 대출을 받으려는 수요도 한꺼번에 몰리면서 가계대출 상승에 기여했다.
정용택 IBK투자증권 연구원은 “국내은행의 차주별 대출 태도는 빠르게 강화되는 모습을 보여준다”며 “최근 부동산 프로젝트파이낸스(PF) 문제가 표면화되면서 금융 시장이 흔들리고, 넓게 보면 가계부채 문제까지 확대되면서 우리나라 신용 위기가 현실화되는 위험을 보이고 있다”고 지적했다.
시장금리가 전반적으로 계속 떨어지는 것도 가계대출 수요를 부추기고 있다. 금융당국의 가계대출 억제 압박에 은행들이 줄줄이 가산금리 인상을 단행하지만, 하반기 미국과 한국의 기준금리 인하를 반영하는 시장금리 하락세를 거스르기엔 역부족이라는 분석이다.
KB국민·신한·하나·우리은행의 19일 기준 주택담보대출 혼합형(고정) 금리(은행채 5년물 기준)는 연 2.840∼5.294%로 집계됐다. 약 보름 전인 이달 5일(연 2.900∼5.370%) 대비해선 상단이 0.076%포인트, 하단이 0.060%포인트 떨어졌다. 이 기간 혼합형 금리의 주요 지표인 은행채 5년물 금리가 3.396%에서 3.345%로 0.051%포인트 낮아졌기 때문이다.
신용대출 금리(1등급·만기 1년)도 연 4.030∼6.030%에서 3.960∼5.960%로 상·하단이 0.070포인트씩 낮아졌다.
가계대출 증가세가 심상치 않자 금융당국은 지난 15일부터 5대 은행과 카카오뱅크를 대상으로 현장 점검을 진행하고 있다. 하지만 금융당국이 스트레스 DSR 2단계 시행을 연기하면서 대출 증가를 부추겨놓고 이제 와서 점검에 나서 뒷북을 치고 있다는 지적이 나온다. 금융당국이 연기 발표를 했던 6월 말 당시, 5대 은행의 가계대출 잔액이 이미 연간 가계대출 경영 목표치를 넘어섰던 것으로 밝혀졌다.
정 연구원은 “정부의 의도나 시장의 우려 대비해서 가계부채 증가의 속도 조절 가능성은 의문”이라며 “대출 수요가 크게 증가하고 담당자가 여신에 대한 위험이 줄었다는 판단이 있는 상황이라면 정부의 눈치를 보며 표면적으로 대출을 규제하는 시늉은 할 수 있지만 실제 가계대출을 줄일 유인은 크지 않다”고 진단했다.
유은정 기자 viayou@segye.com