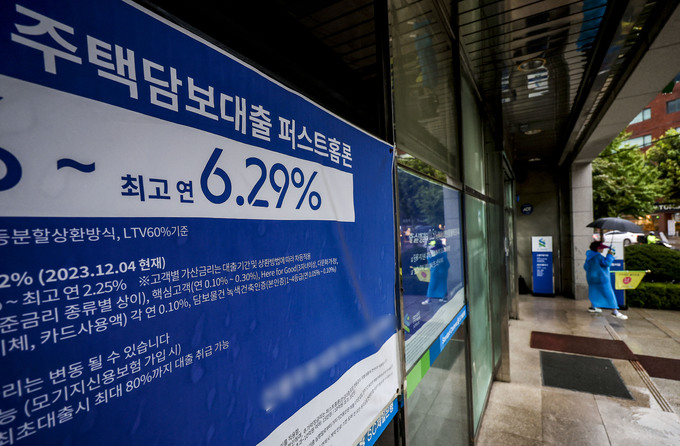
가계대출을 안정적으로 관리하겠다는 정책이 정작 은행들의 배만 불리는 후과를 낳았다는 지적이 나온다. 은행들이 자행으로의 대출 쏠림을 막기 위해 가산금리를 올리는 식으로 대출 금리를 올렸기 때문이다. 금융당국의 오락가락 대책이 은행권의 손쉬운 이자장사를 유도하고 금융소비자들의 부담을 키운 셈이다.
26일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 국내 5대은행은 최근 1~2개월 새 일제히 가계대출을 인상했다. 한 예로 KB국민은행은 지난달 3일과 18일 주택담보대출 금리를 인상한 데 이어 29일부터 갈아타기(대환)·다주택자 주택담보대출을 제한했다. 카카오뱅크 등 인터넷전문은행까지도 이러한 흐름에 동참했다. 불과 한 달 반 새 은행권의 가계대출 금리 인상 사례는 스무 건이 넘는다.
시장 금리가 내리고 있는 흐름과는 정반대다. 실제로 미국 연방준비제도(Fed·연준)의 기준금리 인하 기대감이 커지면서 최근 코픽스(COFIX), 금융채 금리 등은 하락세다. 한 예로 변동형 주담대의 준거금리인 코픽스(신규 취급액 기준)는 3.42%까지 내려왔다.
그런데도 은행이 가계대출 금리를 올린 건 집값 상승 기대감 등에 힘입은 가계대출 수요를 억제하기 위한 궁여지책이다. 한 시중은행 관계자는 “특정 은행이 대출 금리를 낮게 책정하면 해당 은행으로 가계대출이 쏠리게 돼 금융당국의 집중 지도를 받게 된다”면서 “가계대출 금리를 올려 대출 증가 규모를 줄여야 하는 분위기”라고 설명했다. 은행들은 올해 초 금융당국에 연간 가계대출 증가율을 2% 수준에서 관리하겠다는 목표를 제시했지만 이미 올해 상반기 말 목표치를 넘긴 상태다.
가계대출을 묶기 위한 대책의 부작용은 한 둘이 아니다. 은행들이 대출 금리를 줄줄이 높이면서 향후 실적은 더 좋아질 것으로 전망된다. 주담대를 필두로 이자이익자산의 규모가 늘다보니 이자이익도 우상향하고 있다. 금융감독원에 따르면 올해 상반기 국내은행의 이자이익은 29조8000억원으로 집계됐다. 전년 동기(29조4000억원) 대비 4000억원 증가한 규모다. 이자이익이 늘어난 건 전년 동기 대비 이자수익자산이 증가한 데 따른 것이다. 올해 상반기 이자수익자산은 3248조원으로 지난해 같은 기간(3119조원)보다 4.1% 늘었다.
금융당국은 은행들의 대출 행태를 손보겠다는 입장이다. 이복현 금감원장은 전날 KBS ‘일요진단 라이브’에 출연해 “최근 은행의 주담대 금리 인상은 당국이 바란 게 아니다”며 “은행이 물량 관리나 적절한 미시 관리를 하는 대신 금액(금리)을 올리는 건 잘못된 것”이라고 지적했다. 이 원장은 “은행 자율성 측면에서 개입을 적게 했지만, 앞으로는 부동산 시장 상황 등에 비춰 개입을 더 세게 해야 할 것 같다”고 언급했다. 하지만 시장을 거스른 미흡한 대책이 기형적 금리 구조를 키웠다는 비판은 면키 어려워 보인다. 지난달 초 금감원의 긴급 가계부채 간담회 후 은행권에서 대출금리 인상이 본격적으로 이뤄졌기 때문이다.
오현승 기자 hsoh@segye.com