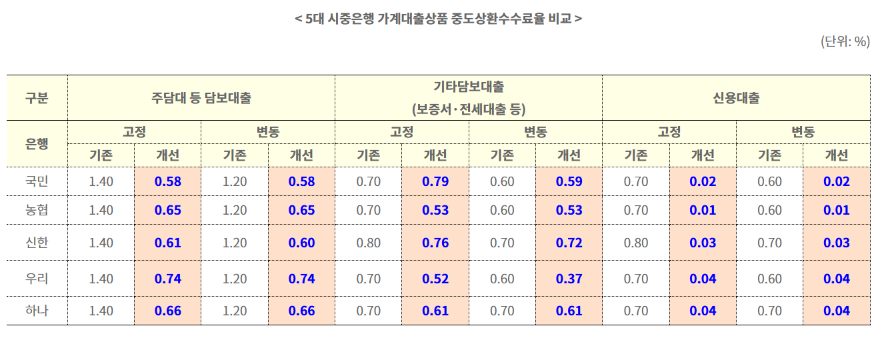
은행권의 변동금리 신용대출 평균 중도상환수수료율이 지난해 제도 개편 당시 0.83%에서 0.11%로 낮아졌다. 대출을 만기 전에 갚는 비용은 줄었지만, 상환 후 다시 돈을 빌릴 때는 신청 시점의 은행별 취급 여력과 심사 기준이 적용된다. 금융당국은 금융권에 가계대출 총량 관리 기조를 유지하면서도 연말에 대출 취급 제한이 한꺼번에 이뤄지지 않도록 주문했다.
17일 금융권에 따르면 금융위원회는 지난해 1월 13일 이후 새로 체결한 대출 계약부터 대출금을 일찍 돌려받으면서 발생하는 자금 운용 비용과 대출 관련 행정·모집 비용 등 실비만 중도상환수수료에 반영하도록 했다. 제도 시행 당시 은행권의 변동금리 신용대출 평균 수수료율은 0.72%포인트 낮아졌다. 고정금리 주택담보대출의 평균 수수료율도 1.43%에서 0.56%로 내렸다.
기존 신용대출을 전액 상환한 차주가 이후 자금이 필요해 다시 대출을 신청하면 신규 심사를 거쳐야 한다. 신용점수가 그대로여도 신청 시점에 은행의 대출 취급 여력이 줄어들면 종전과 같은 한도를 받기 어려울 수 있다. 마이너스통장은 약정을 유지하면 상환한 금액을 한도 안에서 다시 쓸 수 있으며, 약정을 해지한 뒤 새로 개설하거나 기존 한도를 늘릴 때는 은행 심사를 받아야 한다.
상환을 앞둔 차주가 따져야 할 것은 빚을 줄여 아낄 수 있는 이자와 향후 필요한 자금을 마련할 수 있을지다. 가까운 시기에 목돈을 쓸 계획이 있는 차주라면 재대출이 어려울 가능성을 고려해 기존 대출을 유지할 유인이 생긴다. 수수료 인하는 조기 상환에 드는 일회성 비용을 낮추지만, 상환 이후 적용될 대출 한도까지 보장하지는 않는다.
한국은행은 기존 차주의 부채 부담이 소비 회복을 제약할 수 있다고 봤다. 한은이 지난달 22일 발표한 ‘경제상황 평가’에 따르면 전체 가계의 처분가능소득 대비 가계부채 비율은 2021년 128.7%에서 지난해 112.6%로 낮아졌다. 반면 가계금융복지조사를 토대로 부채 보유 가구만 따로 추정한 결과, 이 비율은 2024년 189.0%에서 지난해 196.1%로 높아졌다. 빚이 있는 가구의 부채가 처분가능소득의 두 배에 가까운 수준으로, 한은은 높은 원리금 상환 부담에 최근 대출금리 상승이 겹치면 소비 여력이 줄어들 수 있다고 분석했다.
연말 대출 여건에는 금융회사별 총량 관리 상황이 변수로 남아 있다. 금융위가 지난 12일 발표한 ‘10월 가계대출 동향’에 따르면 전 금융권 가계대출 잔액은 9월 2조2000억원 줄었다가 10월 6조4000억원 늘었다. 신용대출도 같은 기간 2조9000억원 감소에서 1조2000억원 증가로 돌아섰다. 신용대출 증감액은 신규 취급과 상환을 함께 반영한 잔액 기준이다.
금융당국은 지난 4월 가계부채 관리방안에서 올해 가계대출 증가율 관리 목표를 지난해 실적(1.7%)보다 낮은 1.5%로 제시했다. 연간 목표를 맞추기 위한 취급 제한이 연말에 집중되는 일을 줄이기 위해 월별·분기별 관리 목표도 두기로 했다. 금융위는 10월 동향을 발표하면서 현재까지 가계대출이 총량 목표 범위에서 관리되고 있다며, 특정 시기에 대출 수요가 몰려 일률적인 취급 제한으로 이어지지 않도록 금융권에 당부했다.
이주희 기자 jh224@segye.com