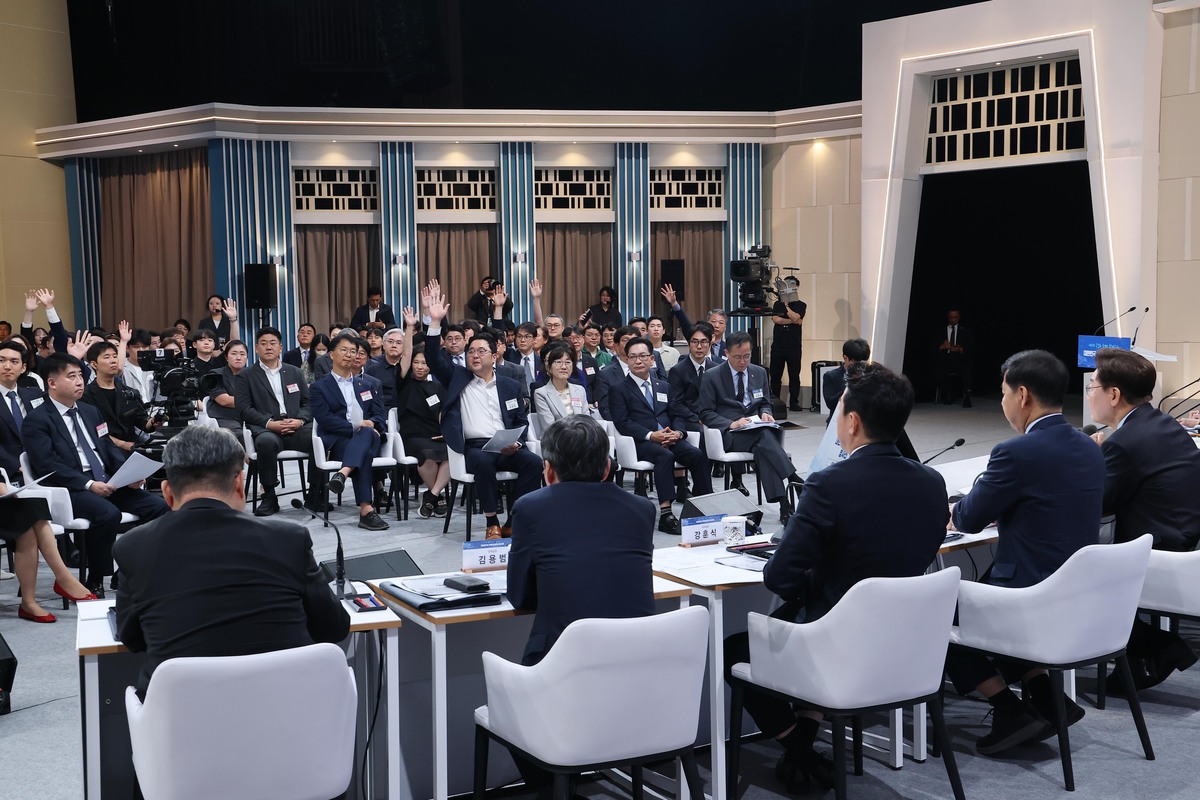
23일 열린 부동산 정책 국민 대토론회에선 종합부동산세와 양도소득세를 중심으로 합리적인 부동산 조세정책 설계를 위한 주요 쟁점들이 화두에 올랐다.
◆종부세…과세수준 적정, 과세기준, 세부담 정상화
종부세는 국민 모두가 납부하는 세금은 아니다. 1세대 1주택자는 공시가격이 12억원, 다주택자는 공시가격 합산액이 9억원을 초과하는 경우, 그 초과분에 대해 세금을 낸다. 과세표준은 공시가격에 기본공제를 뺀 뒤 공정시장 가액비율 60%를 곱해 계산한다.
세율은 주택 보유수에 따라 다르게 적용된다. 다주택자에게 좀 더 높은 세율을 적용하는 구조다. 1세대 1주택자는 추가 세액공제 혜택을 받을 수 있는데, 나이가 많을수록 또 오래 보유할수록 최대 80%까지 공제받을 수 있다.
종부세 개편 논의를 둘러싼 주요 쟁점은 크게 과세수준의 적정성, 과세기준, 세부담 정상화, 이행 방안 등 4가지로 요약된다.
먼저 우리나라의 보유세 부담이 주요국 대비 적정한 수준인지, 과세표준에 시가가 충분히 반영되는지 함께 검토해야 한다고 전문가들은 말한다.
세율 적용 기준과 관련, 현행 제도에서 30억원짜리 주택 1채와 10억원짜리 주택 3채를 가진 경우를 비교하면, 전자의 세율이 더 낮다. 과세 형평성 차원에서 주택 보유수가 아니라 주택가액을 기준으로 세율을 적용하는 방안을 논의할 필요가 있다는 주장이 나온다.
초고가 주택의 세부담이 적정한 수준인지, 초고가의 기준을 어디에 둘 것인지, 세액공제에 거주 여부를 반영할지 등이 과세 형평성 차원의 논의 대상이다.
아울러 보유세 개편의 이행 방안은 시장 충격과 조세 저항을 최소화하는 방안을 함께 검토하는 게 중요하다.
국민들 사이에선 초고가 1주택자 보유세에 대해 과도한 혜택을 제한해야 한다는 의견과 초고가 주택의 기준을 30억원 이상에서 50억원 이상이란 목소리도 있다. 종부세 과세기준과 관련해선 주택수에 따른 차등을 없애고, 주택가격 합산금액을 기준으로 과세하는 게 바람직하다는 의견이 많다.
비거주 1주택자 보유세 차등 주장은 실거주 요건을 강화하고 비거주시 세부담을 높여야 한다는 요구가 있다. 실수요와 투기를 거주 여부로 구분하기 어렵거나 불가피한 거주도 있어 이를 고려해야 한다는 반론도 있다.
◆양도세…과세 형평성, 거래 정상화 등이 중요
양도세는 고자산가가 납부하는데, 1세대 1주택자는 양도가액이 12억원을 초과하는 경우, 그 초과분에 세금을 납부한다. 그러나 장기보유 특별공제로 세부담을 크게 낮출 수 있다.
장기보유 특별공제 도입 초기에는 거주 없이 보유만 해도 10년이면 최대 80%까지 공제받을 수 있었다. 하지만 이후 거주요건이 추가됐고, 현재는 10년 기준으로 보유기간에 따라 최대 40%, 거주기간에 따라 최대 40%를 합쳐 총 80%를 공제받을 수 있다. 다주택자는 15년간 최대 30%까지 공제받는다.
양도세 개편 관련 주요 쟁점들을 살펴보면 먼저 비거주 주택의 세부담 적정성과 관련, 비거주주택의 세부담이 적정한지, 장기보유 특별공제에서 거주공제를 더 확대할지 여부가 핵심이다.
초고가 주택의 과세 형평성 제고도 쟁점이다. 초과가 주택의 양도세 부담이 적정한지 대한 논의가 필요한 이유다.
아울러 양도세로 인해 동결 효과, 즉 매도 시점을 뒤로 미루는 현상가 나타날 수 있다. 동결효과를 최소화하는 방안을 함께 고민하는 게 거래 정상화에 중요하다.
향후 보유세가 강화된다면 부동산시장 안정을 위해 양도세를 어떻게 조화롭게 설계하고, 시행할지가 보유세 연계 방안과 관련해 주요 과제로 꼽힌다.
양도세의 장기보유 특별공제 개편과 관련해선 비거주 혜택을 줄이고 높은 공제율 감안해 장특공제 한도를 설정해야 한다는 의견도 있다.
노성우 기자 sungcow@segye.com