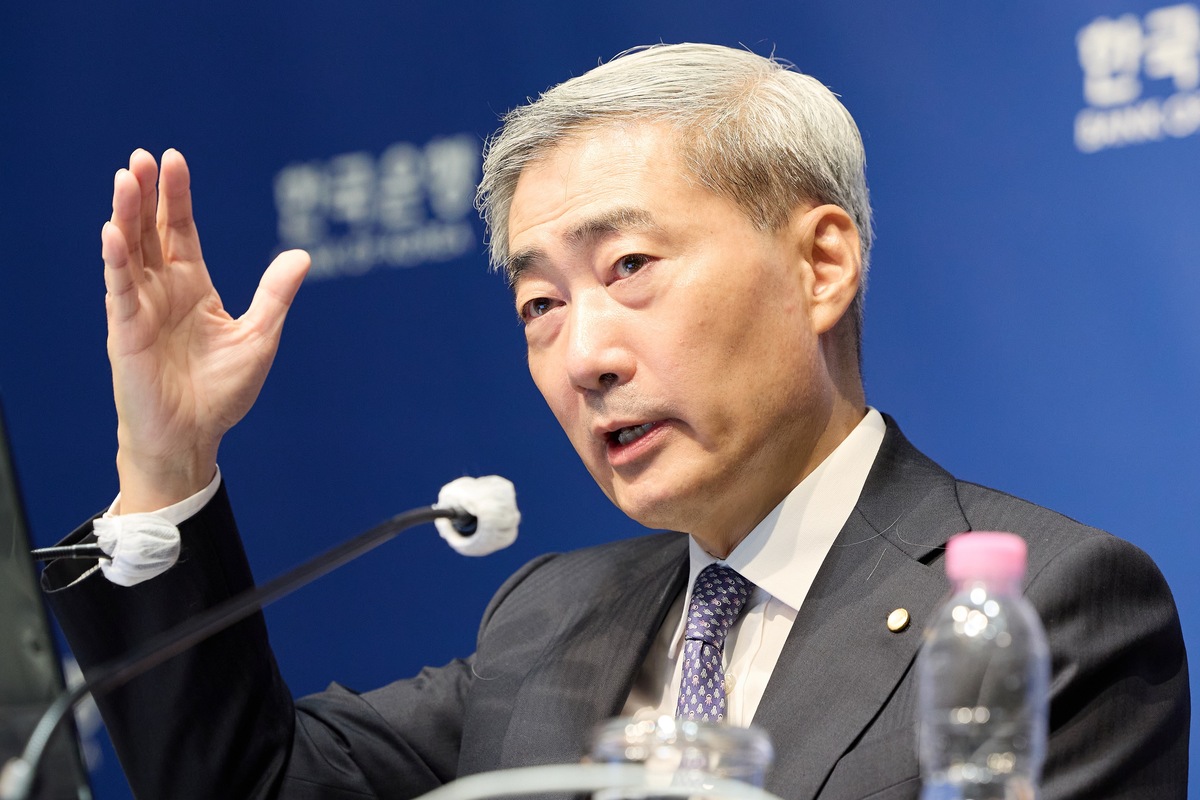
“‘호미로 막을 것을 가래로 막는다’는 표현이 있듯, 통화정책 대응이 늦어지면 사후에 치러야 할 거시경제적 비용이 훨씬 커집니다.”
신현송 한국은행 총재가 27일 통화정책방향 결정회의 직후 열린 기자간담회에서 연속 금리 인상의 당위성을 강조하며 “선제적으로 대응해 기대 인플레이션을 제어하고 금융불균형 확산을 조기에 차단하는 것이 장기적으로 경제 성장에 미치는 부담을 줄이는 최선의 방법”이라고 밝혔다. 과거 금리 인상기마다 1~3개월간 숨고르기를 거친 뒤 징검다리식으로 올렸던 관행을 깨고, 곧바로 연속 인상을 단행한 것은 한은 역사상 전례를 찾기 어려운 결단이라는 평가다.
◆FVI 46.5 돌파에 ‘선제적 금리 인상’…재정 운용 엇박자는 일축
신 총재는 이번 연속 인상 결단의 결정적 근거로 한은의 핵심 시스템 리스크 지표인 ‘금융취약성지수(FVI)’의 가파른 상승세를 지목했다. 그는 “FVI는 과거 1997년 외환위기 직전 100, 2008년 글로벌 금융위기 79.5, 2022년 65 수준을 기록한 뒤 2024년 1분기 37.6까지 떨어졌으나 최근 46.5를 웃돌며 장기 평균선을 넘어섰다”며 “수도권 중심의 주택가격 급등과 가계대출 등 레버리지 확대로 누적된 금융 스트레스가 실물경제와 취약계층으로 전이되는 것을 막기 위해 선제적 금리 인상이 불가피했다”고 설명했다. 이어 “통화정책과 정부의 거시건전성 정책은 서로의 효과를 극대화하는 상호 보완적 촉매제 관계”라며 “금리 인상과 거시건전성 규제가 조화롭게 맞물려야만 금융시장 안정을 실효성 있게 지켜낼 수 있다”고 덧붙였다.
정부의 확장적 재정 운용과의 엇박자 우려에 대해서는 “2분기 국민총소득(GDI)이 15.6% 증가하면서 세수가 늘어 국가 재정 여건이 개선됐다”며 “재정 지출이 미래 잠재성장률을 높이는 생산적 투자에 투입된다면 엇박자가 아니라 오히려 정책 효과를 돕는 시너지를 낼 수 있다”고 진단했다. 최근 원·달러 환율 흐름에 대해서는 “1300원대 후반으로 낮아졌으나 예년 대비 여전히 높은 수준”이라며 “중앙은행이 외환시장의 중심을 잡아 예측 가능성을 높여주면 수입물가 억제와 물가 안정에 크게 기여할 것”이라고 분석했다.
◆“앞으로 회의는 모두 ‘라이브’”…전문가들 “4분기 숨고르기 유력”
향후 통화정책과 관련해 신 총재는 “점도표 중간값이 3.25%로 제시됐지만 앞으로 있을 회의는 모두 ‘라이브(Live)’이며, 국내총생산(GDP) 갭의 플러스 전환 시점과 향후 발표되는 데이터를 확인하며 속도와 시기를 유연하게 결정할 것”이라고 언급했다.
전문가들은 한은이 이번에 연속 인상을 통해 강력한 긴축 시그널을 보낸 만큼, 연내에는 정책 파급효과와 지표 추이를 확인하는 ‘숨고르기’ 가능성에 무게를 실었다. 조용구 신영증권 연구원은 “누적 긴축 효과와 가계부채 부담을 감안할 때, 4분기 통방 회의에서는 금리를 동결하고 실물경기 지표와 취약차주 연체율을 점검할 가능성이 높다”고 예상했다. 안예하 키움증권 연구원 역시 “단기적으로 금융시장 안정과 부동산 시장 진정 여부를 확인하는 과정이 우선”이라며 “연말까지는 경기 반등 속도와 금융안정 리스크 사이의 정교한 미세조정이 이어질 것”이라고 내다봤다.
현정민 기자 mine04@segye.com