토스뱅크가 주택담보대출 시장에 뛰어들면서 카카오뱅크·케이뱅크·토스뱅크 등 인터넷전문은행 3사의 주담대 경쟁이 2라운드에 접어들었다. 3사가 모두 주담대 상품을 갖춘 가운데 가계대출 총량 관리로 시중은행과의 금리 차이가 좁혀지면서 경쟁의 무게중심은 금리에서 편의성과 한도로 옮겨가는 모습이다.
◆토스까지 합류…인뱅 3사 ‘3사 3색'
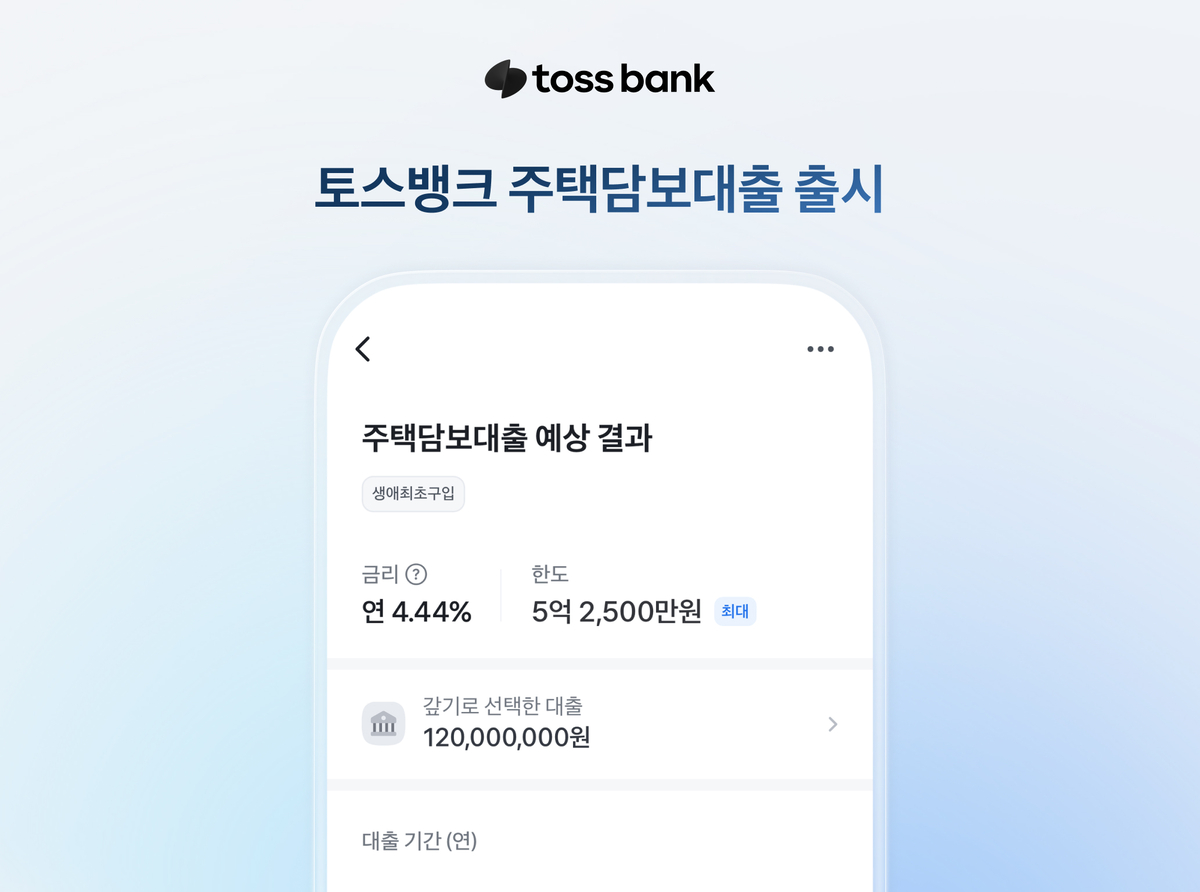
30일 금융권에 따르면 토스뱅크는 지난 27일 아파트와 연립·다세대주택을 담보로 하는 주담대를 출시했다. 2021년 10월 출범 이후 약 5년 만이다. 최장 40년 만기에 최대 10억원까지 빌릴 수 있다. 출시일 기준 금리는 6개월 변동형 연 4.44~8.95%, 5년 고정형 연 4.65~9.19%로 하단 기준 같은 날 카카오뱅크(변동형 4.752%·고정형 5.001%)와 케이뱅크(변동형 5.21%·고정형 4.67%)보다 낮게 책정됐다.
토스뱅크가 내세운 차별점은 ‘과정’이다. 통상 2~3주 걸리는 심사 기간 동안 신청부터 잔금일 실행까지 진행 상황을 앱에서 실시간으로 확인할 수 있게 했다. 법무사 자동 배정과 24시간 인공지능(AI) 상담봇도 도입했다.
앞서 진출한 두 곳도 각자 강점을 쌓아왔다. 케이뱅크는 2020년 업계 최초로 100% 비대면 아파트담보대출을 선보였고, 2022년 진출한 카카오뱅크는 2023년부터 연립·다세대주택으로 대상을 넓혔다.
토스뱅크로서는 주담대가 성장의 돌파구다. 토스뱅크의 상반기 말 총여신은 15조6373억원으로 1년 새 3.3% 늘어나는 데 그쳤다. 카카오뱅크는 주담대 잔액만 2분기 말 약 14조8000억원으로 토스뱅크 전체 여신에 육박한다.
◆금리 재산정 시즌…갈아탈 곳 늘었다
소비자에게 가장 직접적인 효과는 대환 선택지가 늘어난다는 점이다. 올해 4분기 금리가 재산정되는 은행권 주담대 잔액은 165조원에 이른다. 한국은행에 따르면 지난달 은행 신규 주담대 평균금리는 연 4.88%로 5개월 연속 올랐고 고정형은 5.11%로 관련 통계를 작성한 2013년 이후 처음 5%를 넘었다. 2021년 저금리로 대출받은 차주들의 갈아타기 수요가 커질 수 있는 시점이다.
인터넷은행 주담대는 그간 대환 수요를 발판으로 성장했다. 2024년 1분기 신규 취급 주담대 가운데 타행 대환 비중은 케이뱅크 67%, 카카오뱅크 62%였다. 카카오뱅크 주담대 잔액은 출시 첫해인 2022년 1조1960억원에서 2025년 3분기 13조4150억원으로 10배 넘게 불었다. 토스뱅크는 향후 보금자리론 등 정책모기지로 상품군을 넓힐 계획이다.
◆시중은행 문 좁힐 때 비대면 창구 넓혀
시중은행과 비교하면 금리 차이는 크지 않다. 지난 27일 기준 5대 은행(KB국민·신한·하나·우리·NH농협)의 주담대 금리는 5년 고정형 연 4.61~6.65%, 6개월 변동형 연 4.42~6.48%로, 하단 기준 토스뱅크와 0.02~0.04%포인트 차이에 불과하다.
차이는 한도와 창구에서 난다. KB국민은행은 지난 7월부터 주택 구입 목적 주담대 한도를 6억원에서 3억원으로 줄여 유지하고 있다. 하나은행은 8월 비대면 주담대 신규 접수를 잠시 중단하기도 했다. 반면 토스뱅크는 수도권·규제지역 구입자금 한도를 규제 상한인 6억원까지 열고 전 과정을 비대면으로 처리한다.
다만 공급 여력은 넉넉지 않다. 토스뱅크의 올해 가계대출 증가 목표액은 5502억원으로 접수 상황에 따라 하루 신청 규모를 조절하기로 했다. 시중은행에서 막힌 수요가 몰렸던 지난 8월처럼 인터넷은행 ‘주담대 오픈런’이 재현될지 주목된다.
현정민 기자 mine04@segye.com