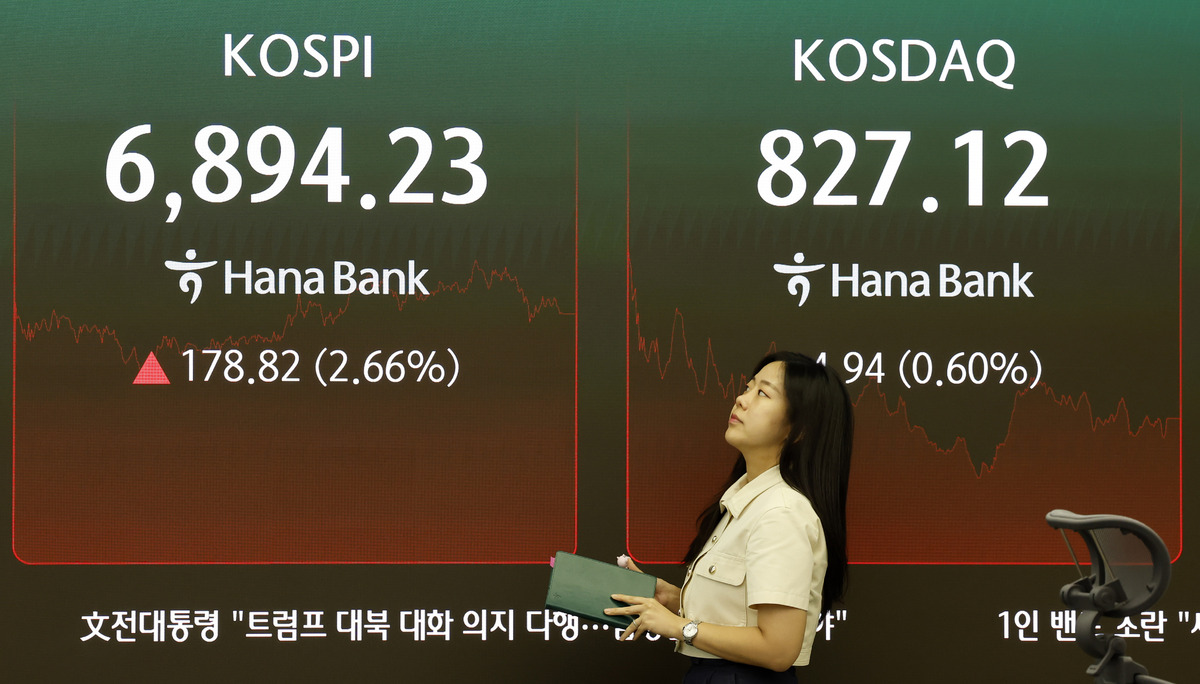
이번 주 국내 주식시장은 이목이 쏠렸던 미국 중앙은행 연방준비제도의 기준금리 결정 이벤트를 비교적 큰 충격 없이 소화했다.
증권가에선 다음 주(21∼23일) 국내 증시는 추석 연휴 휴장을 앞둔 경계감과 차익실현 매물에 단기적으로 변동성이 확대될 가능성이 있으나, 이는 비중 확대 기회란 조언이 나온다.
19일 한국거래소 등에 따르면 지난 18일 코스피는 전주 대비 0.23% 내린 6894.23에 한 주 정규장 거래를 마쳤다.
코스닥 지수는 같은 기간 0.79% 오른 827.12에 주간 장을 마감했다.
이번 주 증시의 최대 재료로 꼽혔던 미 9월 연방공개시장위원회(FOMC) 회의에서 연준은 시장의 예상대로 기준금리를 0.25%포인트 인상한 3.75~4.00%로 결정했다.
회의 전부터 금리 인상이 기정사실로 받아들여졌던 만큼 국내 증시에 미친 충격은 제한적인 모습이었다.
이번 주에도 주식시장은 매크로 변수에 울고 웃었다.
국제 유가는 배럴당 100달러 위에서 거래됐고, 미 10년물 국채 금리는 연 5% 돌파하기도 했으나, 유가와 금리의 상승 압력은 정점은 통과하고 있다는 평가가 나온다.
다음 주에는 지수 향방을 좌우할 무게감 있는 재료는 없다.
증권가에 따르면 통상 연휴를 앞두고는 투자심리가 위축돼 수급이 보수적으로 전환된다. 그러다 연휴 이후에는 대기 자금이 유입되면서 증시가 반등하는 경향이 있다.
최근 10년 기준 추석 연휴 전후 5거래일 동안 코스피 평균 수익률은 각각 -0.42%와 0.68%였다.
이경민 대신증권 연구원은 이러한 통계를 언급하며 “다음 주 시장은 추석 연휴를 앞둔 만큼 경계 매물로 인한 단기 변동성 확대 가능성이 존재한다”고 내다봤다.
다만 이러한 변동성은 비중 확대 기회라고 설명했다.
연휴를 앞둔 수급 공백에 단기적으로 증시가 부진할 경우, 연휴 이후 반등을 노린 매수 전략이 유효하다는 이야기다.
이경민 연구원은 선행 주가수익비율(PER) 6배 수준인 7600선을 1차 반등 목표치로 제시하며 낙폭이 과도하고 실적 대비 저평가된 IT하드웨어, 반도체, 소매(유통), 자동차, 2차전지, 전력기기 등을 주목할 업종으로 꼽았다.
이재원 유안타증권 연구원은 “추석 연휴 전후로는 실적과 주주환원이 확인되는 반도체 중심 대응이 유효하다”고 짚었다.
삼성전자는 3분기 약 30조원 규모의 현금배당이 예정돼 있고, SK하이닉스도 40조원의 자사주 매입∙소각에 이어 추가 주주환원책 공개를 예고한 상태이기 때문이다.
10월 초 삼성전자 잠정실적 발표도 대비해야 할 시점이라고 이재원 연구원은 덧붙였다.
노성우 기자 sungcow@segye.com