과거 기성세대가 ‘부동산 불패 신화’와 폐쇄적인 지인 네트워크를 통해 자산을 일구고 지켜왔다면, 3040 영리치는 데이터 분석과 금융투자, 취향 중심의 대체투자로 자산관리의 패러다임을 바꾸고 있다. 부를 대하는 철학과 투자 방식, 일상을 향유하는 라이프스타일 전반에서 세대 간의 간극은 뚜렷하다.
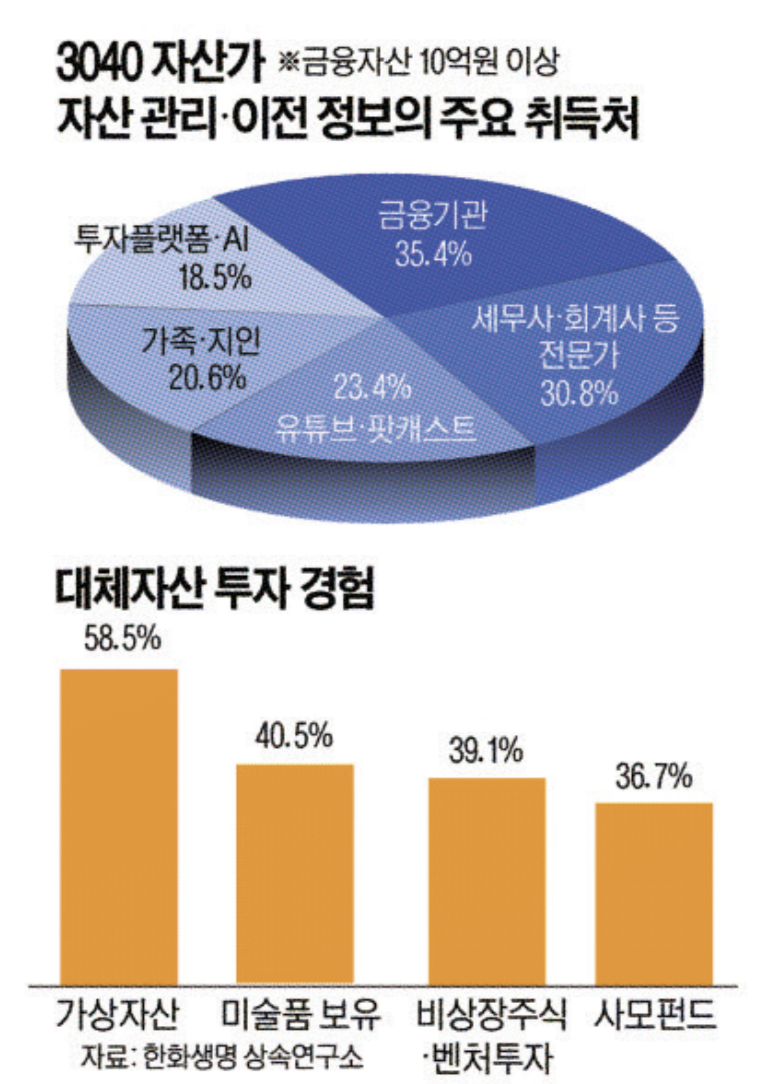
23일 한화생명 상속연구소가 발간한 ‘Journey of Wealth 2026’ 보고서에 따르면 금융자산 10억원 이상을 보유한 3040 고액자산가들은 전문가에게 자산을 전적으로 일임하던 기성세대의 자산관리 공식 대신, 독자적인 판단과 새로운 파트너십을 구축하고 있다.
◆‘부동산 불패’ 기성세대 vs ‘부동산=결과물’ 영리치
가장 큰 차이는 부동산을 바라보는 시선이다. 기성세대에게 부동산은 자산을 수 배로 불려준 핵심 투자처이자 ‘부의 원천’이었다. 거주하는 집 외에도 상가, 빌딩, 토지를 사들이고 예·적금이나 금으로 자산을 지키는 보수적 운용의 평생 투자의 원칙이었다.
반면 영리치에게 부동산은 자산을 불리는 주된 도구라기보다는 금융투자로 일군 부를 지키기 위해 담아두는 결과물이자 안전판의 성격이 짙다. 포트폴리오에서도 금융자산 비중이 57.4%로 부동산(34.3%)을 크게 앞선다. 번거로운 임대·건물 관리를 기피하고 유동성과 기민한 시장 대응을 선호하기 때문에 실거주용 주택을 마련한 뒤에는 자산 증식의 초점을 금융투자에 맞춘다.
오히려 이들의 라이프 스타일은 미술품·가상자산 등 취향과 결합한 대체투자로 뻗어나간다. 3040 자산가의 40.5%는 미술품을 보유하고 있거나 경험이 있는데, 이는 투자 수익(55.3%)과 심미적 만족(42.0%), 자산승계(35.4%)를 고려한 소비다 여기에 가상자산(58.5%), 비상장주식(39.1%), 사모펀드(36.7%) 등 국경과 형식을 넘나드는 자산을 일상의 포트폴리오로 자연스럽게 흡수하고 있다.
◆‘PB 일임·인맥’ 기성세대 vs PB를 ‘스파링 파트너’ 삼는 영리치
자산관리 파트너십에서도 세대교체가 뚜렷하다. 기성세대는 오랜 기간 알고 지낸 PB와의 인간적 친분을 최우선시하며 자산 운용을 전적으로 일임하거나, 모임 등 사적 네트워크를 통해 전해 들은 정보로 상품에 가입하곤 했다. 금융사를 쉽게 바꾸지 않는 높은 충성도 역시 기성세대의 전형적인 특징이다.
반면 디지털 환경에 익숙한 3040 영리치에게 PB는 스파링 파트너다. 유튜브와 팟캐스트(23.4%), 텔레그램, 전문 블로그 등을 통해 거시경제 지표와 개별 기업 분석을 스스로 마친 뒤 증권사 PB를 찾는다. 자신이 직접 세운 투자 가설이 타당한지 점검하고, 반박 논리를 주고 받으며 전략을 정교화하기 위해 전문가를 활용하는 방식이다. 금융사를 택할 때에도 사적 친분보다 수수료 체계, 대출 금리·한도, 모바일 플랫폼 편의성 등 ‘실질적 효용’을 냉정하게 따지며 기준에 못 미치면 언제든 금융사를 바꾼다.
인공지능(AI)을 대하는 태도 역시 본인이 주도권을 쥔다. 자산 데이터화를 꺼리는 기성세대와는 달리 3040 영리치의 54.9%는 “AI 분석과 추천을 참고하되 최종 결정은 본인이 직접 내린다”고 답했다. 24시간 실시간 리스크 모니터링(32.8%)이나 빅데이터 분석(29.0%) 같은 기술은 적극 활용하지만, 통제권은 온전히 자신이 행사하겠다는 태도다.
◆글로벌 영리치 급증과 ‘부의 대이동’
이러한 변화는 글로벌 자산 시장에서도 감지된다. 전세계적으로 빅테크 창업, 스타트업 엑시트, 크립토 투자 등으로 수백억원대 자산을 거머쥔 젊은 자수성가 부호들이 쏟아져 나왔다. 인류 역사상 최대인 약 84조달러(약 11경원) 규모로 ‘부의 대이동’이 맞물리면서 해외 영리치의 수 역시 폭발적으로 증가하고 있다.
글로벌 투자은행 뱅크오브아메리카에 따르면 해외 젊은 부유층의 75%는 “전통적인 주식 60%·채권 40% 포트폴리오만으로는 더이상 높은 수익을 기대할 수 없다”고 응답했다. 실제로 이들은 자산의 30∼40% 이상을 사모펀드, 벤처캐피탈, 가상자산뿐만아니라 희귀 미술품, 고급 와인, 빈티지 시계 등 실물 대체자산으로 채우며 국내 영리치와 비슷한 행보를 보이고 있다.
금융사를 대하는 태도 역시 냉정하다. 해외 영리치의 70∼80%는 상속 직후 부모 세대가 쓰던 전통 금융사나 자문사를 교체한다. 모바일 데이터 접근성이 떨어지는 금융사를 버리고 자체 패밀리오피스를 세우거나, 디지털 핀테크 플랫폼으로 대거 이동하는 추세다.
현정민 기자 mine04@segye.com