다음 주(26~30일) 국내 주식시장은 국내외 주요 기업들의 3분기 실적과 인공지능(AI)∙반도체 투자심리 향방에 따라 방향성이 결정될 것으로 보인다.
이번 주 국내 증시는 위험자산 투자심리 위축에 따른 급락과 저가 매수세 유입에 의한 반등을 거듭하는 높은 변동성 장세를 보였다.
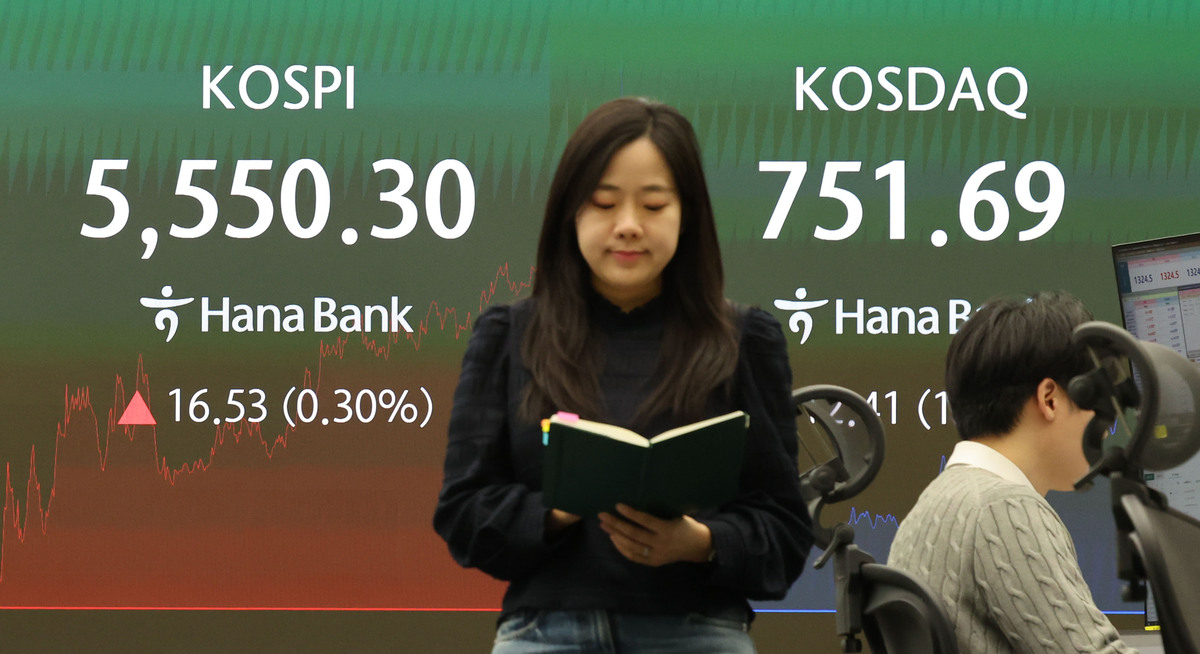
24일 한국거래소 등에 따르면 23일 코스피 지수는 5550.30에 장을 마쳐 한 주간 2.08% 밀렸다.
코스닥 지수도 751.69에 마감, 이번 주에 5.42% 하락했다.
이번 주에도 반도체 투심을 흔든 건 AI 산업에 대한 수익성과 기업의 신용 우려였다.
3분기 실적에서 메타는 잉여현금흐름이 21억2000만달러 적자로 돌아섰지만, 되려 올해 자본지출 전망치 하단을 기존 1300억달러에서 1350억달러로 올려잡았다.
잉여현금흐름이 악화돼도 투자를 늘리겠다고 하니 불안은 더 커졌다.
외국인 투자자의 매도 물량을 받아낼 매수 주체가 부재한 상황도 증시에 부담으로 작용하고 있다.
특히 삼성전자와 SK하이닉스의 자사주 매입이 종료돼 수급 공백이 더 심해진 상황이다.
다행히 주 후반 SK하이닉스가 손자회사인 솔리다임의 미국 증시 상장 검토를 중단하기로 한 결정은 증시를 떠받치는 재료가 됐다.
다음 주 시장은 미국 연방공개시장위원회(FOMC) 회의에서 금리 경로를 확인하며 국내외 주요 기업들의 실적 발표에 촉각을 곤두세울 걸로 보인다.
오는 28일 SK하이닉스, 29일 삼성전자 컨퍼런스콜에서 실적과 함께 나올 추가 주주환원 내용이 일단 가장 주목된다.
아울러 29일에는 마이크로소프트와 알파벳, 30일에도 샌디스크와 아마존, 인텔 등 빅테크 성적표가 공개된다.
시장은 하이퍼스케일러의 실적을 통해 이들이 막대한 투자 비용을 회수할 수 있을지, 코어위브 등 AI 인프라 기업의 신용 위험이 관련 생태계 전반의 자금조달 위축으로 확산될지 확인하려 할 것이다.
아울러 다음 주에는 빅테크뿐만 아니라 삼성전기, KB금융, 삼성물산, 한화에어로스페이스, 삼성 SDI 등 다양한 업종의 기업 실적이 두루 발표된다. 경제 전반의 분위기도 가늠해볼 수 있다.
투자 전문가들은 기업 이익 훼손이 확인되지 않은 상황에서 굳이 추가 투매에 동참할 실익은 제한적이라고 조언한다.
이재원 유안타증권 연구원은 이같이 밝히면서 반도체를 중심으로 소부장에 이차전지 알파 보유 의견을 유지하되 성급한 비중 확대보다 실적과 수급 회복을 확인하며 대응 강도를 높이는 대응 전략을 제시했다.
노성우 기자 sungcow@segye.com